Video

TRADIÇÃO QUE SE MOVE.
PRESENTE QUE SE CONSTRÓI.

Atuação jurídica construída com rigor técnico e compromisso com as instituições. Uma trajetória que conecta experiência, estratégia e visão de futuro.

Loading video

O Escritório

Estabilidade, Repertório e Visão 360º

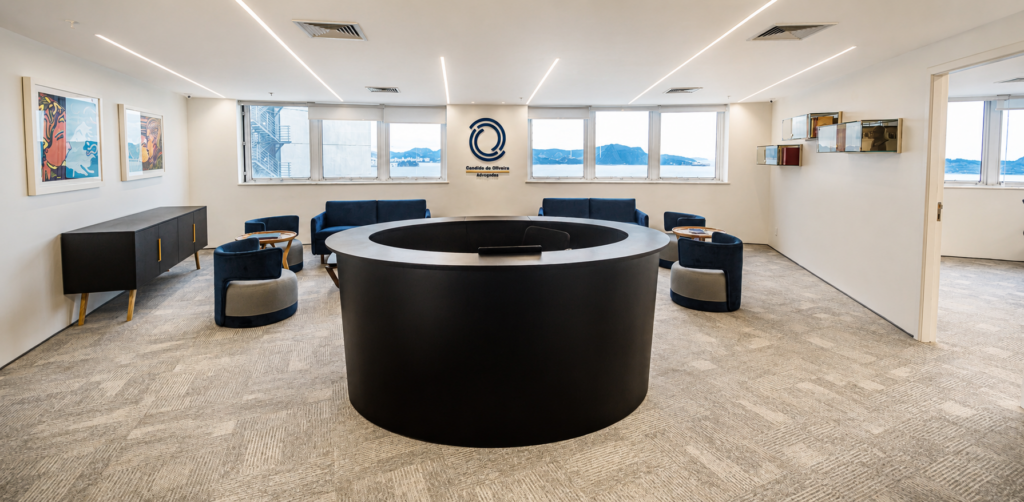
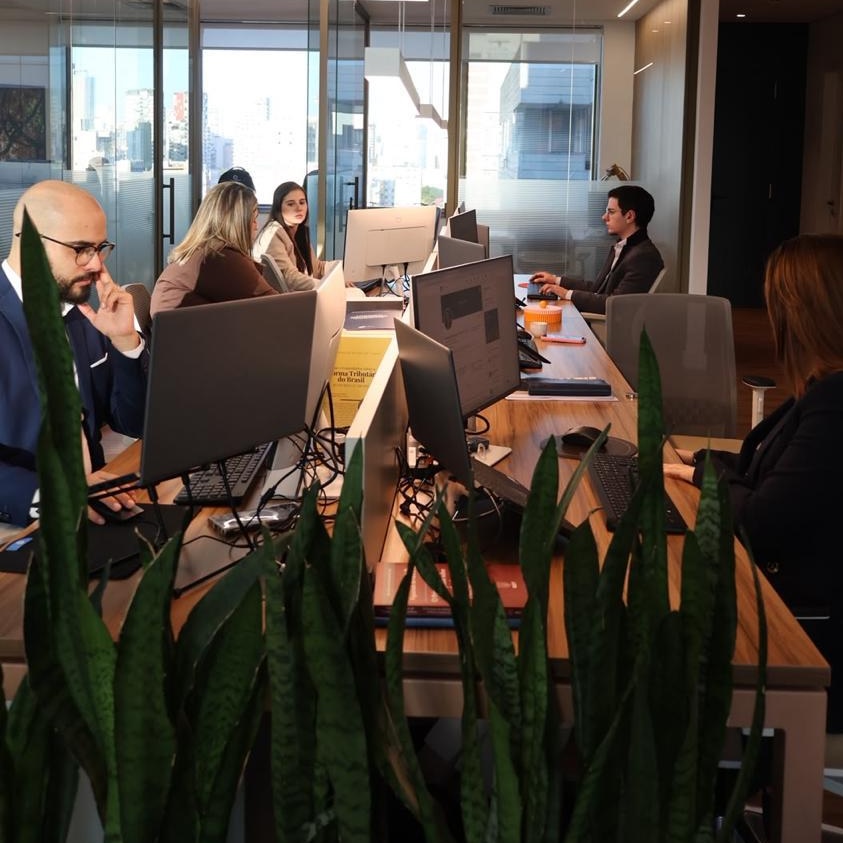
Fundado em 1891, o Candido de Oliveira Advogados construiu uma trajetória marcada pela atuação técnica, institucional e independente. Ao longo de gerações, o escritório acompanhou a evolução do Direito e das instituições brasileiras, mantendo um compromisso permanente com a qualidade jurídica, a responsabilidade profissional e o respeito às bases que sustentam a advocacia.

Saiba mais

Reconhecimentos

Áreas de atuação

Equipe constituída de advogados com grande experiência profissional nas mais diversas áreas do direito

Agronegócio

O agronegócio é um dos principais motores da economia brasileira e movimenta uma cadeia que conecta produção, indústria, tecnologia, crédito…

Saiba mais

Aduaneiro

Assessoramos empresas e investidores em operações de comércio exterior, com foco em eficiência e conformidade regulatória. Na área preventiva, oferecemos…

Saiba mais

Ambiental

O Candido de Oliveira Advogados atua em Direito Ambiental oferecendo assessoria jurídica estratégica para empresas que enfrentam desafios regulatórios, climáticos…

Saiba mais

Arbitragem, Mediação e Negociação

OO Candido de Oliveira Advogados possui atuação consolidada em Arbitragem, Mediação e Negociação, assessorando clientes na prevenção e resolução estratégica…

Saiba mais

Consumidor

Representamos pessoas físicas e empresas em procedimentos administrativos perante órgãos de defesa do consumidor e em ações judiciais individuais e…

Saiba mais

Contencioso e Solução de Conflitos

O Candido de Oliveira Advogados possui tradição na atuação em Contencioso e Solução de Conflitos, individuais e coletivos, assessorando clientes…

Saiba mais

Direito Bancário e Financeiro

Atuamos em Direito Bancário e Financeiro prestando assessoria jurídica a instituições financeiras, empresas e investidores em operações estruturadas, financiamento de…

Saiba mais

Direito Constitucional

O Candido de Oliveira Advogados atua em Direito Constitucional assessorando clientes em questões que envolvem a interpretação e aplicação de…

Saiba mais

Direito da Família

O Candido de Oliveira Advogados atua em Direito da Família assessorando clientes em questões patrimoniais e pessoais que exigem abordagem…

Saiba mais

Direito Desportivo

Atuamos em Direito Desportivo prestando assessoria jurídica a atletas, entidades esportivas, clubes, federações, patrocinadores e investidores em questões regulatórias, contratuais…

Saiba mais

Direito Eleitoral

Atuação especializada em Direito Eleitoral e Partidário, com assessoria jurídica a partidos políticos, candidatos, pré-candidatos e dirigentes partidários. No âmbito…

Saiba mais

Entretenimento e Direito de Imagem

O Candido de Oliveira Advogados atua em Entretenimento e Direito de Imagem assessorando artistas, atletas, influenciadores, produtores, agências e empresas…

Saiba mais

Ética Corporativa e Compliance

Atuamos em Ética Corporativa e Compliance oferecendo consultoria jurídica preventiva e suporte estratégico para empresas que buscam fortalecer seus programas…

Saiba mais

Imobiliário e Fundiário

O Candido de Oliveira Advogados atua em Direito Imobiliário assessorando clientes em operações estruturadas, aquisição e alienação de ativos, desenvolvimento…

Saiba mais

Infraestrutura e Energia

Atuamos em Infraestrutura e Energia assessorando empresas, investidores e concessionárias em projetos estruturados de alta complexidade, envolvendo setores como energia…

Saiba mais

M&A, Contratos e Societário

O Candido de Oliveira Advogados atua em M&A, Contratos e Direito Societário assessorando empresas, investidores e grupos econômicos em operações…

Saiba mais

Mercado de Capitais

Atuamos em Direito do Mercado de Capitais assessorando companhias abertas e fechadas, instituições financeiras, investidores e demais participantes do mercado…

Saiba mais

Planejamento Patrimonial e Sucessões

O Candido de Oliveira Advogados atua em Planejamento Patrimonial e Sucessório assessorando famílias, empresários e grupos econômicos na organização, proteção…

Saiba mais

Previdenciário

Na área preventiva, oferecemos consultoria, revisão de procedimentos de apuração de contribuições e adequação às normas previdenciárias. Assessoramos empresas no…

Saiba mais

Propriedade Intelectual e Tecnologia

Atuamos em Propriedade Intelectual e Tecnologia assessorando empresas, criadores e investidores na proteção, gestão e exploração econômica de ativos intangíveis…

Saiba mais

Recuperação de Empresas e Falências

O Candido de Oliveira Advogados atua em Recuperação de Empresas e Falências assessorando empresas, credores, investidores e administradores judiciais na…

Saiba mais

Regulatório

Atuamos em Direito Regulatório assessorando empresas e investidores na interpretação e aplicação de normas setoriais e no relacionamento com órgãos…

Saiba mais

Relações Governamentais

O Candido de Oliveira Advogados atua em Relações Governamentais assessorando empresas e organizações no acompanhamento e análise de políticas públicas,…

Saiba mais

Responsabilidade Civil

Atuamos em ações individuais e coletivas para obter ou evitar a reparação de danos materiais e morais. Representamos pessoas físicas…

Saiba mais

Seguros e Resseguros

O Candido de Oliveira Advogados atua em Direito de Seguros e Resseguros assessorando seguradoras, resseguradoras, corretoras, empresas e segurados em…

Saiba mais

Serviço Voluntário (Pro Bono)

O Candido de Oliveira Advogados desenvolve, de forma contínua, projetos de advocacia pro bono, oferecendo assessoria jurídica gratuita a pessoas…

Saiba mais

Trabalhista

Na área preventiva, assessoramos empresas na gestão estratégica das relações de trabalho e no cumprimento da legislação laboral, oferecemos consultoria,…

Saiba mais

Tributário

Assessoramos empresas e investidores na gestão estratégica de tributos e na estruturação de operações nacionais e internacionais. Na área preventiva,…

Saiba mais

Instagram

Uma questão pode começar em uma área do Direito e produzir reflexos em muitas outras. Compreender o contexto em que cada decisão será tomada permite enxergar esses impactos de forma mais integrada.

É desse olhar que nasce o conceito Ser 360: colocar o cliente no centro, considerar as diferentes perspectivas envolvidas e construir soluções a partir de uma compreensão mais ampla de cada cenário.

No Candido de Oliveira Advogados, olhar além de uma área isolada faz parte da forma como cada questão é conduzida.
Uma questão pode começar em uma área do Direito e produzir reflexos em muitas outras. Compreender o contexto em que cada decisão será tomada permite enxergar esses impactos de forma mais integrada. É desse olhar que nasce o conceito Ser 360: colocar o cliente no centro, considerar as diferentes perspectivas envolvidas e construir soluções a partir de uma compreensão mais ampla de cada cenário. No Candido de Oliveira Advogados, olhar além de uma área isolada faz parte da forma como cada questão é conduzida.
2 dias ago
View on Instagram |
1/5
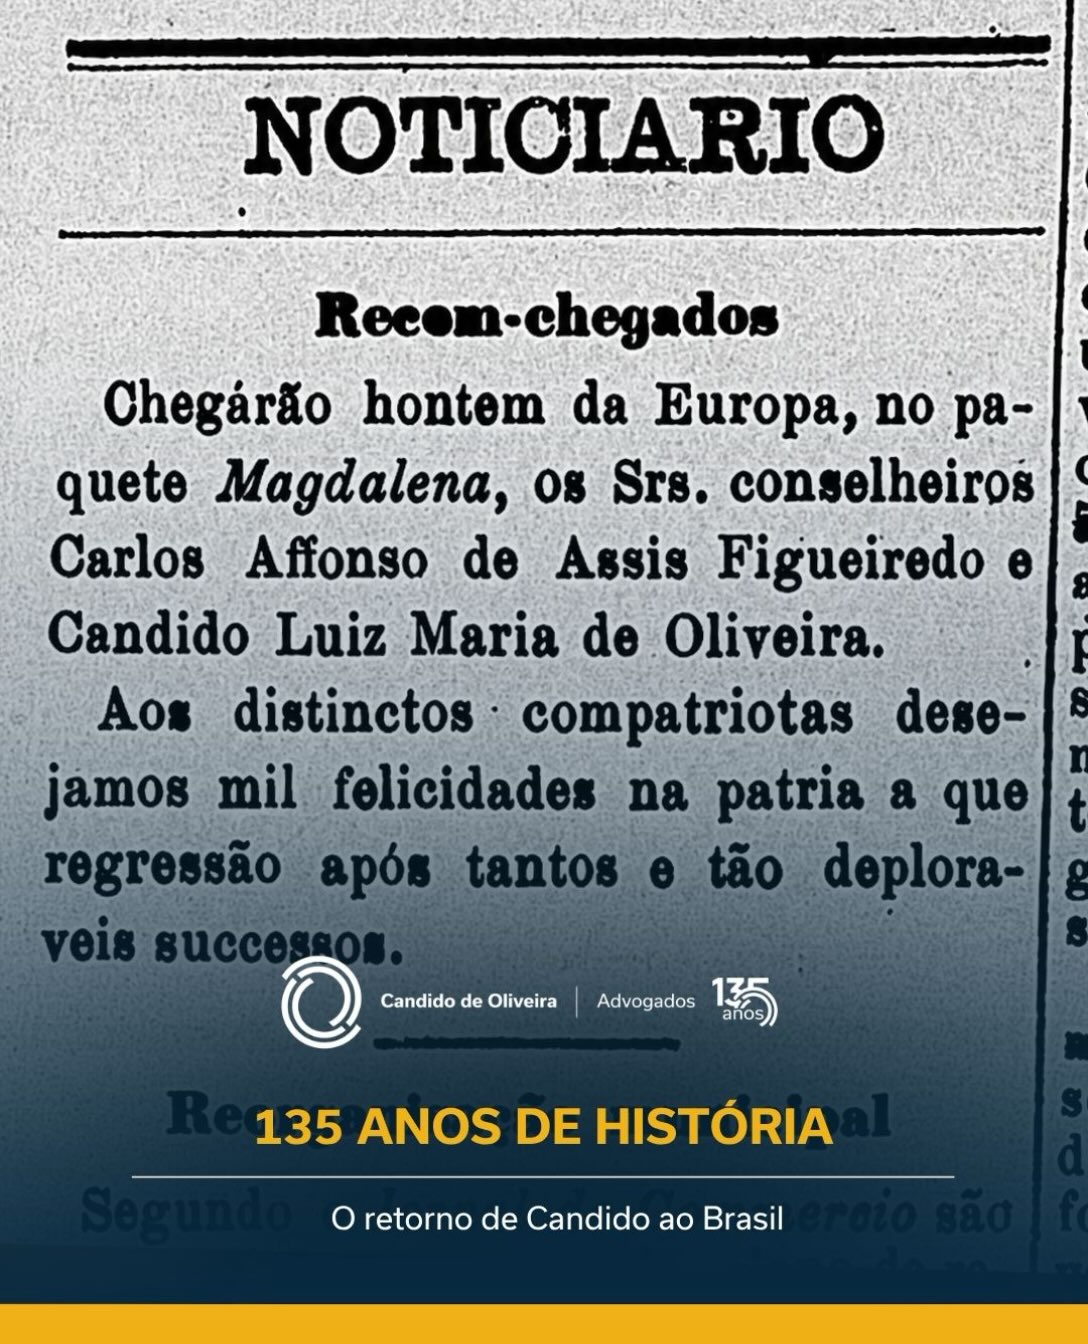
Antes de uma história atravessar gerações, ela começa com pessoas e com os caminhos que elas percorrem.
Entre os registros que ajudam a contar a trajetória do Candido de Oliveira está uma notícia da época sobre o retorno de Candido Luiz Maria de Oliveira ao Brasil, após um período de exílio.

O episódio aconteceu antes de 1891, ano que marca o início da história do escritório. É um fragmento de um percurso que começava a ser construído e que, décadas depois, seguiria por novas gerações.
Revisitar esse registro é olhar para além das datas. É conhecer os acontecimentos que antecederam uma trajetória de 135 anos e as pessoas que estiveram no início dela.

Algumas histórias permanecem nos arquivos e outras continuam sendo escritas.
Antes de uma história atravessar gerações, ela começa com pessoas e com os caminhos que elas percorrem. Entre os registros que ajudam a contar a trajetória do Candido de Oliveira está uma notícia da época sobre o retorno de Candido Luiz Maria de Oliveira ao Brasil, após um período de exílio. O episódio aconteceu antes de 1891, ano que marca o início da história do escritório. É um fragmento de um percurso que começava a ser construído e que, décadas depois, seguiria por novas gerações. Revisitar esse registro é olhar para além das datas. É conhecer os acontecimentos que antecederam uma trajetória de 135 anos e as pessoas que estiveram no início dela. Algumas histórias permanecem nos arquivos e outras continuam sendo escritas.
6 dias ago
View on Instagram |
2/5
A Primeira Seção do Superior Tribunal de Justiça (STJ) divulgou, em 14/10/2026, a proclamação final do julgamento do REsp nº 2.199.631/SP e do REsp nº 2.070.059/SP.
Por unanimidade, foi negado provimento ao Recurso Especial da Fazenda Nacional, nos termos do voto do Ministro Relator Sérgio Kukina. Também por unanimidade, foi aprovada a tese do Tema Repetitivo 1.379.

No regime de stock option plan, previsto no art. 168, § 3º, da Lei nº 6.404/1976, por se tratar de operação de natureza mercantil, conforme definido no Tema 1.226/STJ, não incidem contribuição previdenciária patronal e contribuições destinadas a terceiros no momento do exercício da opção de compra de ações, por não configurar remuneração destinada a retribuir o trabalho.

Candido de Oliveira Advogados
A Primeira Seção do Superior Tribunal de Justiça (STJ) divulgou, em 14/10/2026, a proclamação final do julgamento do REsp nº 2.199.631/SP e do REsp nº 2.070.059/SP. Por unanimidade, foi negado provimento ao Recurso Especial da Fazenda Nacional, nos termos do voto do Ministro Relator Sérgio Kukina. Também por unanimidade, foi aprovada a tese do Tema Repetitivo 1.379. No regime de stock option plan, previsto no art. 168, § 3º, da Lei nº 6.404/1976, por se tratar de operação de natureza mercantil, conforme definido no Tema 1.226/STJ, não incidem contribuição previdenciária patronal e contribuições destinadas a terceiros no momento do exercício da opção de compra de ações, por não configurar remuneração destinada a retribuir o trabalho. Candido de Oliveira Advogados
1 semana ago
View on Instagram |
3/5
O Plenário do STF decidiu, por maioria, no dia 07/10/2026, ao julgar o RE nº 835.818, Tema 843 da Repercussão Geral, que os créditos presumidos do ICMS, concedidos pelos Estados e Distrito Federal como incentivo fiscal para estimular atividades econômicas de interesse da sociedade, mediante renúncia fiscal, não integram a base de cálculo do PIS e da COFINS, por não se confundirem com receita ou faturamento.

Foi fixada a seguinte tese:
“Surge incompatível, com a Constituição Federal, a inclusão na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços, ICMS.”
Conforme o voto reajustado do Ministro Dias Toffoli, a tributação dos créditos permitiria à União reduzir, de forma indireta, benefícios fiscais concedidos pelos Estados dentro de sua competência.

O Candido de Oliveira Advogados está à disposição para avaliar possibilidades de obtenção de ressarcimento de valores pagos indevidamente.
O Plenário do STF decidiu, por maioria, no dia 07/10/2026, ao julgar o RE nº 835.818, Tema 843 da Repercussão Geral, que os créditos presumidos do ICMS, concedidos pelos Estados e Distrito Federal como incentivo fiscal para estimular atividades econômicas de interesse da sociedade, mediante renúncia fiscal, não integram a base de cálculo do PIS e da COFINS, por não se confundirem com receita ou faturamento. Foi fixada a seguinte tese: “Surge incompatível, com a Constituição Federal, a inclusão na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços, ICMS.” Conforme o voto reajustado do Ministro Dias Toffoli, a tributação dos créditos permitiria à União reduzir, de forma indireta, benefícios fiscais concedidos pelos Estados dentro de sua competência. O Candido de Oliveira Advogados está à disposição para avaliar possibilidades de obtenção de ressarcimento de valores pagos indevidamente.
2 semanas ago
View on Instagram |
4/5
Nosso sócio, @rodrigopaesdebarros , assina a seção dedicada ao Brasil no Comparative Q&A: Regulation of Cryptoassets and Stablecoins, publicado pelo The AIJA Journal.
Produzida pela Banking, Finance and Capital Markets Commission da AIJA, a publicação reúne contribuições de mais de 20 jurisdições sobre a regulação de criptoativos e stablecoins.

Na seção brasileira, Rodrigo aborda a regulação de criptoativos e prestadores de serviços de ativos virtuais, stablecoins, custódia por instituições financeiras, supervisão de plataformas de negociação e obrigações de AML/KYC aplicáveis aos intermediários de criptoativos.
A contribuição apresenta a perspectiva brasileira dentro de uma análise comparativa internacional sobre o tema.
A publicação completa está disponível no The AIJA Journal.
Nosso sócio, @rodrigopaesdebarros , assina a seção dedicada ao Brasil no Comparative Q&A: Regulation of Cryptoassets and Stablecoins, publicado pelo The AIJA Journal. Produzida pela Banking, Finance and Capital Markets Commission da AIJA, a publicação reúne contribuições de mais de 20 jurisdições sobre a regulação de criptoativos e stablecoins. Na seção brasileira, Rodrigo aborda a regulação de criptoativos e prestadores de serviços de ativos virtuais, stablecoins, custódia por instituições financeiras, supervisão de plataformas de negociação e obrigações de AML/KYC aplicáveis aos intermediários de criptoativos. A contribuição apresenta a perspectiva brasileira dentro de uma análise comparativa internacional sobre o tema. A publicação completa está disponível no The AIJA Journal.
2 semanas ago
View on Instagram |
5/5

Nossa Equipe

Destaques

Associações