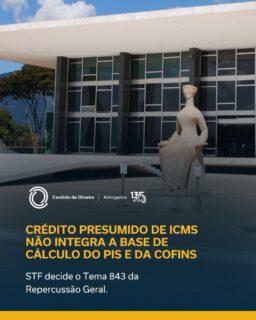


O Plenário do STF decidiu, por maioria, no dia 07/10/2026, ao julgar o RE nº 835.818, Tema 843 da Repercussão Geral, que os créditos presumidos do ICMS, concedidos pelos Estados e Distrito Federal como incentivo fiscal para estimular atividades econômicas de interesse da sociedade, mediante renúncia fiscal, não integram a base de cálculo do PIS e da COFINS, por não se confundirem com receita ou faturamento.
Foi fixada a seguinte tese:
“Surge incompatível, com a Constituição Federal, a inclusão na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços, ICMS.”
Conforme o voto reajustado do Ministro Dias Toffoli, a tributação dos créditos permitiria à União reduzir, de forma indireta, benefícios fiscais concedidos pelos Estados dentro de sua competência.
O Candido de Oliveira Advogados está à disposição para avaliar possibilidades de obtenção de ressarcimento de valores pagos indevidamente.
3 dias ago


Nosso sócio, @rodrigopaesdebarros , assina a seção dedicada ao Brasil no Comparative Q&A: Regulation of Cryptoassets and Stablecoins, publicado pelo The AIJA Journal.
Produzida pela Banking, Finance and Capital Markets Commission da AIJA, a publicação reúne contribuições de mais de 20 jurisdições sobre a regulação de criptoativos e stablecoins.
Na seção brasileira, Rodrigo aborda a regulação de criptoativos e prestadores de serviços de ativos virtuais, stablecoins, custódia por instituições financeiras, supervisão de plataformas de negociação e obrigações de AML/KYC aplicáveis aos intermediários de criptoativos.
A contribuição apresenta a perspectiva brasileira dentro de uma análise comparativa internacional sobre o tema.
A publicação completa está disponível no The AIJA Journal.
6 dias ago


O Edital de Transação Conjunto PGFN/RFB nº 4/2026 estabelece condições para a transação de débitos de IRRF sobre ganhos de capital e outros, em discussão administrativa ou judicial, envolvendo investidores não residentes.
A adesão pode ser realizada até 29 de dezembro de 2026, por meio do e CAC, para débitos administrativos, ou do Portal Regularize, para débitos judiciais inscritos.
O edital prevê descontos de 25% a 65%, com condições de pagamento entre 13 e 60 prestações. Também são aceitos créditos de prejuízo fiscal de IRPJ e base negativa de CSLL, até o limite de 30% do saldo.
Para avaliar as condições previstas e sua aplicação ao caso concreto, procure a equipe do Candido de Oliveira Advogados.
1 semana ago


Os Editais de Transação nº 9 e nº 10 seguem vigentes para adesão até 30 de outubro de 2026, oferecendo condições diferenciadas para a regularização de débitos tributários em contencioso administrativo junto à Receita Federal.
As possibilidades abrangem desde débitos de até R$ 50 milhões até débitos de pequeno valor, observados os critérios e condições previstos em cada Edital.
No carrossel, Antonio Carlos Florencio de Abreu e Silva apresenta os principais pontos e as condições para adesão.
2 semanas ago
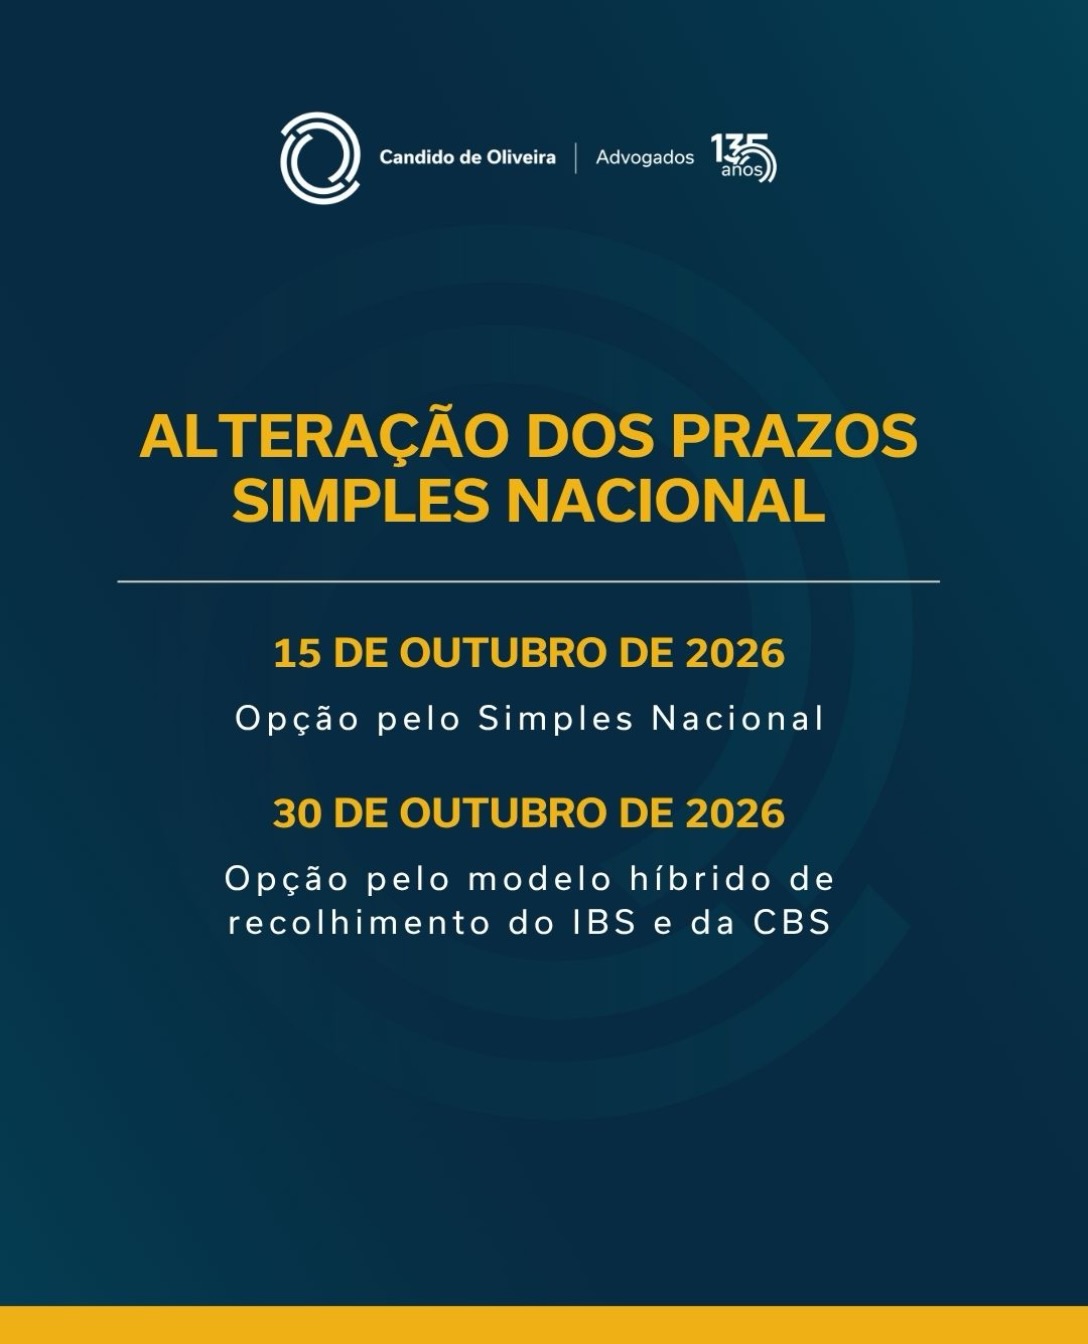
Alteração dos prazos Simples Nacional
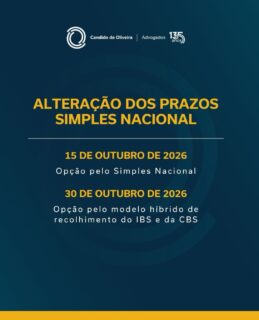
Por meio da Resolução CGSN nº 194/2026, o Comitê Gestor do Simples Nacional alterou os prazos anteriormente estabelecidos pela Resolução CGSN nº 186/2026. A mudança abrange a opção pelo Simples Nacional e pelo regime de apuração e recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição Social sobre Bens e Serviços (CBS), com efeitos no ano-calendário de 2027.
De acordo com as novas regras, os contribuintes deverão observar os seguintes prazos:
• Opção pelo Simples Nacional: prazo prorrogado de 30 de setembro para 15 de outubro de 2026.
• Opção pelo modelo híbrido de recolhimento do IBS e da CBS: prazo prorrogado de 30 de setembro para 30 de outubro de 2026.
Estamos à disposição para auxiliá-los na avaliação das alternativas e na escolha da opção mais adequada ao seu negócio para o próximo ano.
2 semanas ago